Firmenkunden

Firmenkunden,
Selbstständige & Freiberufler

Wir bieten Lösungen, die Sie voran bringen!

Beratung und passgenaue Konzepte zu Finanzierung, Versicherung, Finanzanlage und Immobilien, um Sie und Ihr Business voranzubringen.

Individuelle Konzepte

Unabhängige Beratung 

Persönlicher Ansprechpartner

Firmenkunden

Individuelle Konzepte

Unabhängige Beratung 

Persönlicher Ansprechpartner

Gewerbe- und Firmenkunden

Gewerbe- und Firmenkunden sowie Selbstständige und Freiberufler sind in einer anderen Situation als Privatkunden und brauchen daher erfahrene Experten, die sie verstehen.


Ob Existenzgründer, Selbständiger oder Freiberufler, Mittelständler oder Großunternehmen: Wir bieten persönliche Beratung und maßgenschneiderte Lösungen.


Mit unserem Beratungskonzept sind wir in der Lage eine individuelle Komplettlösung anzubieten, die Versicherung, Finanzierung, Vermögen und Immobilien mit einbezieht.

Dies sind einige unserer Partner

VHV Versicherungen
Deutsche Bank AG
DKV
Barmenia Gothaer
Commerzbank AG
Allianz

Ablauf einer Firmenkundenberatung

Finanzierungen

für Firmen, Selbstständige & Freiberufler

Versicherungslösungen für Firmen, Selbstständige und Freiberufler

Firmen-Schutz

Damit Sie als Unternehmer nicht unerwartet von einem Schaden ausgebremst werden, bieten wir Ihnen leistungsstarke Lösungen – individuell angepasst und flexibel einsetzbar.


Hierzu zählen auch spezielle Konzepte zur Risikodeckung für viele Branchen, wie Ärzte, Zahnärzte und Apotheker, Steuerberater, Online-Shop-Betreiber, Gastronomen und viele andere.

Einzelne Versicherungen

Wir übernehmen die Betreuung Ihrer bestehenden Versicherungsverträge, prüfen diese in Bezug auf Leistungsumfang, Leistungslücken und Kosten. Außerdem zeigen wir Ihnen Möglichkeiten zur Optimierung auf, können die passenden Produkte vermitteln und bieten Ihnen langfristig verlässlichen Service.


Unser Angebot umfasst unter anderem diese Versicherungen:

  • Berufshaftpflichtversicherung
  • Vermögensschadenhaftpflicht
  • Betriebsunterbrechungsversicherung
  • Betriebsschließungsversicherung
  • Gebäudeversicherung
  • Geschäftsinhaltsversicherung
  • Glasversicherung
  • Maschinenversicherung
  • Elektronikversicherung
  • Cyberversicherung
  • Kfz-Versicherung
  • Gewerbliche Fahrradversicherung und E-Bike-Versicherung
  • landwirtschaftliche Versicherungen
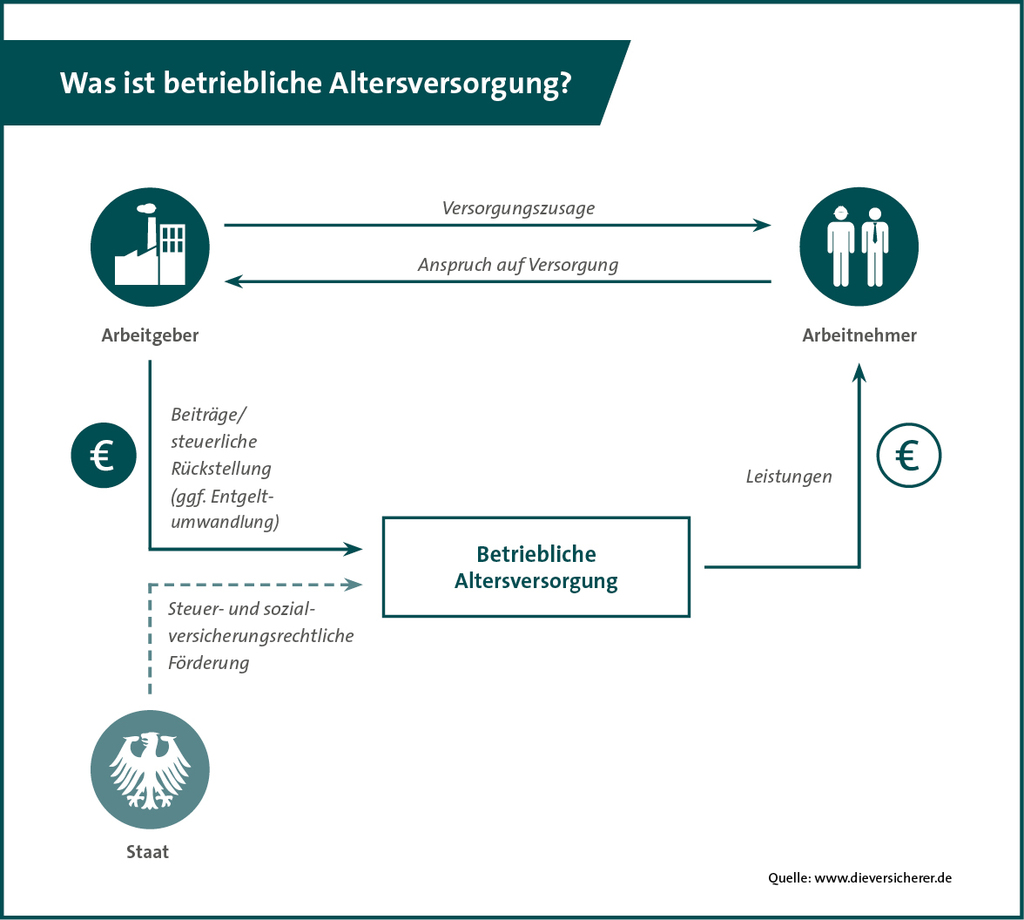
Darstellung der Funktion der betrieblichen Altersvorsorge

Betriebliche Altersvorsorge

Mit betrieblicher Altersvorsorge bieten Sie Mitarbeitenden einen echten Mehrwert mit steuerlicher Förderung. Betriebliche Altersvorsorge ist auch ein gutes Mittel zur langfristigen Bindung von Mitarbeitenden oder als Benefit bei der Gewinnung von neuen Mitarbeitenden. Außerdem können geschäftsführende Gesellschafter betriebliche Altersvorsorge ebenfalls für sich nutzen. Weitere Aspekte, wie Eigenfinanzierung und mögliche Auswirkungen auf Bilanz und Steuer sind Gegenstand der Beratung, bei der auch der Steuerberater mit eingebunden sein sollte.

Gruppen-, Rahmen- und Flottenversicherung

Sei es die Versicherung Ihres Fuhrparks, die Einführung betrieblicher Unfallversicherung oder betrieblicher Krankenversicherung: Bei uns erhalten Sie die passende Lösung für Flotten, Gruppen- und Rahmenverträge.

Versicherungen

für Firmen, Selbstständige & Freiberufler

Versicherungslösungen für Firmen, Selbstständige und Freiberufler

Firmen-Schutz

Damit Sie als Unternehmer nicht unerwartet von einem Schaden ausgebremst werden, bieten wir Ihnen leistungsstarke Lösungen – individuell angepasst und flexibel einsetzbar.


Hierzu zählen auch spezielle Konzepte zur Risikodeckung für viele Branchen, wie Ärzte, Zahnärzte und Apotheker, Steuerberater, Online-Shop-Betreiber, Gastronomen und viele andere.

Einzelne Versicherungen

Wir übernehmen die Betreuung Ihrer bestehenden Versicherungsverträge, prüfen diese in Bezug auf Leistungsumfang, Leistungslücken und Kosten. Außerdem zeigen wir Ihnen Möglichkeiten zur Optimierung auf, können die passenden Produkte vermitteln und bieten Ihnen langfristig verlässlichen Service.


Unser Angebot umfasst unter anderem diese Versicherungen:

  • Berufshaftpflichtversicherung
  • Vermögensschadenhaftpflicht
  • Betriebsunterbrechungsversicherung
  • Betriebsschließungsversicherung
  • Gebäudeversicherung
  • Geschäftsinhaltsversicherung
  • Glasversicherung
  • Maschinenversicherung
  • Elektronikversicherung
  • Cyberversicherung
  • Kfz-Versicherung
  • Gewerbliche Fahrradversicherung und E-Bike-Versicherung
  • landwirtschaftliche Versicherungen
Darstellung der Funktion der betrieblichen Altersvorsorge

Betriebliche Altersvorsorge

Mit betrieblicher Altersvorsorge bieten Sie Mitarbeitenden einen echten Mehrwert mit steuerlicher Förderung. Betriebliche Altersvorsorge ist auch ein gutes Mittel zur langfristigen Bindung von Mitarbeitenden oder als Benefit bei der Gewinnung von neuen Mitarbeitenden. Außerdem können geschäftsführende Gesellschafter betriebliche Altersvorsorge ebenfalls für sich nutzen. Weitere Aspekte, wie Eigenfinanzierung und mögliche Auswirkungen auf Bilanz und Steuer sind Gegenstand der Beratung, bei der auch der Steuerberater mit eingebunden sein sollte.

Gruppen-, Rahmen- und Flottenversicherung

Sei es die Versicherung Ihres Fuhrparks, die Einführung betrieblicher Unfallversicherung oder betrieblicher Krankenversicherung: Bei uns erhalten Sie die passende Lösung für Flotten, Gruppen- und Rahmenverträge.

FAQ

Häufig gestellte Fragen

Was sind wichtige Versicherungen und was leisten sie?

Was ist eine Betriebshaftpflichtversicherung?

Die Betriebshaftpflicht ist im Grunde die private Haftpflichtversicherung für Betriebe und Unternehmen.


Hierüber sind Personen- und Sachschäden sowie daraus folgende Vermögensschäden (unechte Vermögensschäden) abgesichert, sollte durch die Ausübung der Tätigkeit doch einmal etwas passieren.

Warum ist eine Betriebshaftpflichtversicherung wichtig?

Unvorhergesehene Ereignisse können die Existenz Ihres Unternehmens bedrohen. Wie im § 823 des Bürgerlichen Gesetzbuches (BGB) geregelt, ist man zum Schadenersatz verpflichtet, wenn vorsätzlich oder fahrlässig Leben, Körper, Gesundheit, Freiheit Eigentum oder ein sonstiges Recht eines anderen widerrechtlich verletzt wird.


Die Betriebshaftpflicht prüft daher, ob der eingetretene Schaden durch das Verschulden des Betriebs eingetreten ist und begleicht den Schaden oder wehrt einen unberechtigten Anspruch ab.

Bei welchen Schäden leistet die Betriebshaftpflichtversicherung?

  • Personenschäden
  • Sachschäden
  • aus Personen- und Sachschäden entstandene Vermögensschäden
  • Umweltschäden

Welche Gesetze regeln Haftungsfragen?

Unter anderem diese Gesetze regeln mögliche Haftungsfragen:


  • zentrale Anspruchsgrundlage ist § 823 im Bürgerlichen Gesetzbuch (BGB)
  • Straßenverkehrsgesetz (StVG)
  • Produkthaftungsgesetz (ProdHaftG)
  • Umwelthaftungsgesetz (UmweltHG)
  • Wasserhaushaltsgesetz (WHG)

Welche Haftungsarten gibt es?

  • Verschuldenshaftung (der Geschädigte muss beweisen, dass der Schädiger Schuld hat)
  • Haftung aus vermutetem Verschulden (Der Schädiger muss beweisen, dass er keine Schuld hat)
  • Gefährdungshaftung (Haftung ohne Verschulden)

Welcher Personenkreis ist versichert?

In der Betriebshaftpflichtversicherung mitversicherte Personen sind:

  • Gesetzliche Vertreter des Versicherungsnehmers
  • Personen, die der Versicherungsnehmer zur Leitung oder Beaufsichtigung des versicherten Betriebs angestellt hat
  • sämtliche übrigen Betriebsangehörigen, die in Ausführung ihrer dienstlichen Verrichtung für den Versicherungsnehmer Schäden verursachen

Was sind beitragsrelevante Daten?

Für eine Betriebshaftpflichtversicherung sind vorrangig dies die beitragsrelevanten Daten:

  • Betriebsart
  • Jahresumsatz
  • Anzahl der Mitarbeitenden

Was ist der Unterschied zwischen echten und unechten Vermögensschäden?

Unechte Vermögensschäden

Unechte Vermögensschäden sind über die Betriebshaftpflichtversicherung abgedeckt.


Unechte Vermögensschäden sind Schäden am Vermögen einer Person oder eines Unternehmens, die in Folge eines vorangegangenen Personen- oder Sachschadens eintreten. Sie werden daher häufig auch als „Vermögensfolgeschäden“ bezeichnet.


Ein mögliches Beispiel:

Durch einen Arbeitsunfall verpasst ein selbstständiger Unternehmer einen wichtigen Geschäftstermin, durch den er einen Auftrag nicht bekommt und dadurch einen Verdienstausfall erleidet.


Der Vermögensschaden ist nicht direkt entstanden, sondern aufgrund des Arbeitsunfalls. Der Arbeitsunfall ist in diesem Beispiel ein vorangegangener Personenschaden, der jedoch ursächlich für den folgenden Vermögensschaden ist (→ Kausalität).

Echte Vermögensschäden

Echte Vermögensschäden müssen mit einem extra Vertrag, Vermögensschadenhaftpflicht, abgesichert werden. 


Als echten bzw. reinen Vermögensschaden bezeichnet man Situationen, bei denen weder eine Person noch eine Sache geschädigt bzw. beschädigt wurde, aber durch schuldhaftes Verhalten oder eine fehlerhafte Dienstleistung einem Dritten ein finanzieller Schaden zugefügt worden ist.


Ein mögliches Beispiel:

Ein Versicherungsvertreter berät einen Betrieb falsch. Dadurch wird der nächste Schaden von der Versicherung nicht bezahlt.


→ Es besteht ein direkter Zusammenhang zwischen der Falschberatung - einer fehlerhaften Dienstleistung - und der abgelehnten Versicherungsleistung - einem finanziellen Schaden des Versicherungsnehmers -, da die Falschberatung hierfür ursächlich ist (→ Kausalität). Ein Personen- oder Sachschaden ist nicht entstanden.

Wer benötigt eine Vermögensschadenhaftpflichtversicherung?

Für einige Betriebsarten oder Gewerbe ist in Deutschland eine Vermögensschadenhaftpflichtversicherung gesetzlich vorgeschrieben.

Hierzu zählen beispielsweise:

  • Rechtsanwälte
  • Steuerberater
  • Wirtschaftsprüfer
  • Notare
  • Berufsbetreuer
  • Wohnimmobilienverwalter
  • Architekten und Ingenieure
  • Vermittler von Versicherungen, Finanzanlagen oder Immobilienfinanzierungen


Aber auch Berufe, die nicht der Versicherungspflicht unterliegen, benötigen zum Teil eine Vermögensschadenhaftpflichtversicherung. Grundsätzlich kann man sagen, dass alle Selbstständigen, die weder etwas herstellen noch produzieren, sondern rein beratend tätig sind.

Hierzu zählen beispielsweise:

  • Unternehmensberater,
  • Sachverständige
  • IT-Dienstleister
  • E-Commerce
  • Blogger/Influencer

Was sind Vermögensschäden?

Vermögensschäden sind Schäden, die rein finanzieller Art sind. In der Fachsprache ist meist auch von geldwertem Nachteil die Rede.

Was ist der Unterschied zwischen echten und unechten Vermögensschäden?

Echte Vermögensschäden

Unechte Vermögensschäden sind über die Betriebshaftpflichtversicherung abgedeckt.


Unechte Vermögensschäden sind Schäden am Vermögen einer Person oder eines Unternehmens, die in Folge eines vorangegangenen Personen- oder Sachschadens eintreten. Sie werden daher häufig auch als „Vermögensfolgeschäden“ bezeichnet.


Ein mögliches Beispiel:

Durch einen Arbeitsunfall verpasst ein selbstständiger Unternehmer einen wichtigen Geschäftstermin, durch den er einen Auftrag nicht bekommt und dadurch einen Verdienstausfall erleidet.


→ Der Vermögensschaden ist nicht direkt entstanden, sondern aufgrund des Arbeitsunfalls. Der Arbeitsunfall ist in diesem Beispiel ein vorangegangener Personenschaden, der jedoch ursächlich für den folgenden Vermögensschaden ist (→ Kausalität).

Unechte Vermögensschäden

Echte Vermögensschäden müssen mit einem extra Vertrag, Vermögensschadenhaftpflicht, abgesichert werden. 


Als echten bzw. reinen Vermögensschaden bezeichnet man Situationen, bei denen weder eine Person noch eine Sache geschädigt bzw. beschädigt wurde, aber durch schuldhaftes Verhalten oder eine fehlerhafte Dienstleistung einem Dritten ein finanzieller Schaden zugefügt worden ist.


Ein mögliches Beispiel:

Ein Versicherungsvertreter berät einen Betrieb falsch. Dadurch wird der nächste Schaden von der Versicherung nicht bezahlt.


→ Es besteht ein direkter Zusammenhang zwischen der Falschberatung - einer fehlerhaften Dienstleistung - und der abgelehnten Versicherungsleistung - einem finanziellen Schaden des Versicherungsnehmers -, da die Falschberatung hierfür ursächlich ist (→ Kausalität). Ein Personen- oder Sachschaden ist nicht entstanden.

Was sind typische Vermögensschäden?

Typische Vermögensschäden sind beispielsweise:

  • allgemeine Beratungsfehler
  • Fristversäumnisse
  • Analysefehler, Messfehler, Rechenfehler
  • Vertauschen oder Verwechseln
  • Rechtsverletzungen

Wie hoch sollte die Versicherungssumme sein?

Bei Berufen, die einer Versicherungspflicht unterliegen, ist die Mindestversicherungssumme gesetzlich vorgeschrieben.


Bei Berufen, bei denen die Versicherungssumme nicht gesetzlich vorgeschrieben ist, ist für die richtige Festlegung der Versicherungssumme der Versicherungsnehmer verantwortlich. Nur er kann abschätzen, wie hoch ein Vermögensschaden ausfallen kann.

Was ist eine gewerbliche Gebäudeversicherung?

Die Gebäudeversicherung schützt die gewerbliche Immobilie, egal ob selbst genutzt oder vermietet, vor den finanziellen Folgen von Schäden durch Feuer, Leitungswasser, Sturm/Hagel und Elementar.

Warum ist eine gewerbliche Gebäudeversicherung wichtig?

Unvorhergesehene Schäden durch versicherte Gefahren am Firmengebäude können den Geschäftsbetrieb erheblich beeinträchtigen. Eine gewerbliche Gebäudeversicherung fängt diese Risiken auf und sichert das Gebäude sowie die Gebäude- und Grundstücksbestandteile umfassend ab.

Welche Schäden deckt die gewerbliche Gebäudeversicherung ab?

  • Schäden aufgrund von Feuer. Hierzu zählen Schäden durch Brand, Blitzschlag und Explosion.
  • Schäden durch Leitungswasser. Hierzu zählen Schäden aufgrund von Rohrbrüche oder austretendes Wasser (in bestimmten Fällen)
  • Schäden durch Sturm und Hagel. Sturmschäden werden dabei oft erst b Windstärke 8 ersetzt.
  • Schäden durch Elementargefahren. Zu den Elementargefahren zählen auch Erdbeben, Erdrutsch, Erdsenkung, Vulkanausbruch, Lawinen, Schneedruck und Überschwemmungsschäden, z.B. aufgrund von Starkregen, Hochwasser oder Rückstau
  • Schäden aufgrund von Vandalismus und Einbruch
  • sowie Aufräum-, Abbruch- und Entsorgungskosten aufgrund von versicherten Schäden

Gibt es Erweiterungen für die Leistung der gewerblichen Gebäudeversicherung?

  • Gewerblicher Mietausfall
  • Glasversicherung
  • Photovoltaikanlagen

Was unterscheidet eine gewerbliche Gebäudeversicherung von einer Wohngebäudeversicherung?

  • Unterschieden wird in der Nutzung eines Gebäudes. Bei überwiegend gewerblicher Nutzung (mehr als 50 Prozent) spricht man von einer Gewerbeimmobilie. 


  • Überwiegt die wohnwirtschaftliche Nutzung, erfolgt die Tarifierung im Privatkundentarif.

Wir wird die Versicherungssumme richtig ermittelt?

Die Ermittlung der Versicherungssumme erfolgt auf Basis des sogenannten „Wert 914“ oder Gutachten. In der detaillierten Wertermittlung werden folgende Gebäudedaten berücksichtigt:

  • Bauart, Größe und gewerbliche Nutzungsart (→ Risiko) des Gebäudes
  • Baujahr und Modernisierungen des Gebäudes
  • Standort des Gebäudes: Hochwassergebiete erhöhen die Kosten.
  • Deckungsumfang: Je mehr Risiken abgedeckt sind, desto höher die Prämie.

Sehr wichtig: Unterversicherungsverzicht

Auf die Einrede der Unterversicherung wird nur bei korrekt ermittelter Versicherungssumme und vollständigen Angaben (aktuelle Wertermittlung) verzichtet. Auf diesem Punkt ist daher besonderes Augenmerk zu legen.

Was ist eine Gewerbe-Inhaltsversicherung bzw. Geschäftsinhaltsversicherung?

Die Inhaltsversicherung schützt dein Unternehmen vor den finanziellen Folgen von Schäden durch Feuer, Leitungswasser, Sturm/Hagel, Einbruchdiebstahl und Elementarschäden an deiner Betriebseinrichtung und Waren - wie eine private Hausratversichert, bloß für Unternehmen.

Warum ist eine Geschäftsinhaltsversicherung wichtig?

Unvorhergesehene Ereignisse können die Existenz deines Unternehmens bedrohen. Eine Inhaltsversicherung fängt diese Risiken auf und sichert deine finanzielle Handlungsfähigkeit, egal ob Start-up oder Traditionsunternehmen. Versichert sind die Gegenstände und Waren immer zum Neuwert.

Welche Schäden deckt die Geschäftsinhaltsversicherung ab?

  • Feuer: Brand, Blitzschlag, Explosion
  • Leitungswasser: Rohrbrüche, austretendes Wasser
  • Sturm/Hagel: Unwetterschäden (ab Windstärke 8)
  • Einbruchdiebstahl: Diebstahl, Vandalismus
  • Schäden durch Elementargefahren


  • Zusätzlich werden oft Kosten für Aufräumung, Abbruch, Bewegung, Schutz und Feuerlöschkosten übernommen.

Leistet die Geschäftsinhaltsversicherung auch für Ertragsaufall?

Da der Geschäftsbetrieb nach einem Schadenereignis nicht immer sofort weitergeführt werden kann, sichert die Betriebsunterbrechungsversicherung die üblichen betrieblichen Kosten (Miete, Gehälter, Lizenzen) sowie den entgangenen Gewinn ab und das für eine Dauer von maximal 12 Monaten.


Eine Betriebsunterbrechungsversicherung ist in den meisten Fällen direkt in den Tarifen der Inhaltsversicherung eingeschlossen. Die Versicherungssumme ist analog der Versicherungssumme aus der Inhaltsversicherung.

Was sind wichtige Kostenfaktoren bei der Geschäftsinhaltsversicherung?

  • Branche und Betriebsart: Jedes Gewerbe hat sein eigenes Risikoprofil.
  • Wert des Inventars: Je höher der Wert, desto höher die Prämie.
  • Standort: Hochwassergebiete oder Regionen mit hoher Einbruchsrate erhöhen die Kosten.
  • Sicherheitsvorkehrungen: Alarmanlagen, Sprinkler etc. wirken sich positiv aus.
  • Deckungsumfang: Je mehr Risiken abgedeckt sind, desto höher die Prämie.

Geschäftsinhaltsversicherung vs. Gebäudeversicherung

  • Geschäftsinhaltsversicherung: Schützt alles, was beweglich ist (Maschinen, Büroausstattung, Waren).


  • Gebäudeversicherung: Schützt das Gebäude selbst (Wände, Dach, fest installierte Teile). 


Zusammen bilden beide Versicherungen ein Rundum-sorglos-Paket.

Auch bei der Geschäftsinhaltsversicherung ist Unterversicherung unbedingt zu vermeiden!

Unterversicherung ist auch bei der Geschäftsinhaltsversicherung unbedingt zu vermeiden.

Dies sind 3 wichtige Schritte dafür:

  • Inventarwert regelmäßig zum Neuwert ermitteln. 
  • Versicherungssumme bei Neuanschaffungen oder Wertsteigerungen anpassen.
  • Expertenrat durch unsere Versicherungsexperten Einholen.

Was ist eine Elektronikversicherung?

Die Elektronikpauschalversicherung ist eine spezielle Sachversicherung, die elektronische Geräte und Anlagen deines Unternehmens absichert.

Warum ist eine Elektronikversicherung wichtig?

Eine Elektronikversicherung schützt dein Unternehmen durch Ausfälle, Schäden oder Diebstahl elektronischer Geräte. Da die Geräte oft essenziell für den Betriebsablauf sind, kann ein Ausfall zu erheblichen finanziellen Verlusten inkl. Betriebsunterbrechung führen.

Was deckt eine Elektronikversicherung ab?

Die Elektronikversicherung bietet eine Allgefahrendeckung durch unvorhergesehen von außen wirkende Ereignisse, die die Beschädigung oder Zerstörung der versicherten Sache nach sich ziehen.


Insbesondere betrifft dies:

  • Bedienungsfehler und Ungeschicklichkeit sowie Vorsatz Dritter
  • Kurzschluss, Überstrom oder Überspannung
  • Brand, Blitzschlag, Explosion
  • Wasser oder Feuchtigkeit
  • Konstruktionsfehler, Materialfehler oder Ausführungsfehler
  • Sturm
  • Frost und Eisgang
  • Überschwemmung
  • Außerdem ist das Abhandenkommen durch Einbruchdiebstahl, Raub oder Plünderung mitversichert.


Über die Außenversicherung sind auch elektronische Geräte bis zu einer Höchstentschädigung mitversichert.

Sichert die Elektronikversicherung auch Ertragsausfall ab?

Da der Ausfall elektronischer Geräte zum Stillstand des Betriebes führen kann, beinhaltet die Elektronikpauschalversicherung auch eine Mehrkostenversicherung. Hierüber werden die Mehrkosten innerhalb einer vereinbarten Haftzeit für die Abwendung oder Verkürzung der Unterbrechung übernommen.

Welche Daten werden für eine Elektronikversicherung benötigt?

Für die Berechnung wird der Versicherungsort und die Versicherungssumme der elektronischen Geräte zum aktuellen Listenpreis benötigt.


Aufgeteilt wird in folgende Anlagegruppen:

  • Daten- und Kommunikationstechnik, Bürotechnik
  • Mess- und Prüftechnik, Prozessrechner, Kassen und Waagen
  • Satz- und Reprotechnik
  • Bild- und Tontechnik
  • Medizintechnik, energetisch betrieben (ohne Ultraschallgeräte und Endoskope)
  • Medizintechnik (nur Ultraschallgeräte)
  • Medizintechnik (nur Endoskope)

Elektronikversicherung vs. Geschäftsinhaltsversicherung

Werden die elektronischen Geräte bereits mit der Versicherungssumme in der Geschäftsinhaltsversicherung berücksichtigt, können in der Elektronikversicherung die versicherten Gefahren Feuer, Leitungswasser, Einbruchdiebstahl, Raub und Sturm/Hagel ausgeschlossen werden. Dies kann zu einer Beitragsreduzierung führen.

Was ist eine Cyber-Versicherung?

Die Cyber-Versicherung schützt dein Unternehmen vor den finanziellen Folgen durch Cyber-Eigenschäden, Cyber-Betriebsunterbrechung, Cyber-Zahlungsmittelschäden, Cyber-Vertrauensschäden, Cyber-Erpressung und Cyber-Haftpflichtschäden.

Für wen bzw. welche Unternehmen ist eine Cyber-Versicherung wichtig?

  • Unternehmen bzw. Personen, die im Rahmen Ihrer gewerblichen Tätigkeit, personenbezogene Daten speicher oder verarbeiten.


  • Unternehmen bzw. Personen, die im Rahmen Ihrer gewerblichen Tätigkeit, die elektronische Geräte nutzen, die mit dem Internet oder externen Netzwerken verbunden sind.

Warum ist eine Cyber-Versicherung wichtig?

Unvorhergesehene Ereignisse können die Existenz deines Unternehmens bedrohen. Eine Cyber-Versicherung fängt diese Risiken auf und sichert deine finanzielle Handlungsfähigkeit, egal ob Start-up oder Traditionsunternehmen.


Täglich gelangen 250.000 neue Schadprogramme ins Internet. Häufig ist für den Kunden nicht klar, ob er Opfer eine Angriffs wurde, oder den „Virus“ selbst verbreitet hat. Nach einem Hackerangriff übernimmt die Schadsoftware die Kontrolle über Teile oder die gesamte IT-Infrastruktur und richtet so enormen Schaden an.


Der Betroffene muss diesen Vorfall behördlich melden und bei der Aufklärung des Vorgangs unterstützen, wobei er sich selbst um die Bereinigung seiner IT kümmern und seine Kunden informieren muss. Da die Daten eventuell nicht gegen Diebstahl ausreichend geschützt wurden, drohen zudem eine Klagen.


Hier ein Schadenbeispiel:

Es wird ein Newsletter aus dem Internet heruntergeladen, wobei unbemerkt ein Virus auf den Rechner gelangt. Anschließend wird per E-Mail ein Angebot an einen Kunden versendet. Diese E-Mail beinhaltet ebenfalls den Virus. Auf dem Rechner des Kunden und in dem Netzwerk seines Unternehmens werden daraufhin in erheblichem Umfang Kundendaten abgegriffen / zerstört.  

Was sind wichtige Gefahren bzw. Risiken?

  • Ransomware
  • Data Theft
  • Business E-Mail Compromise
  • Resource Hijacking
  • Deepfakes
  • Man-in-the-Middle-Attack
  • Fake President

Welche Schäden deckt eine Cyber-Versicherung ab?

  • Cyber-Eigenschäden
  • Cyber-Betriebsunterbrechung
  • Cyber-Zahlungsmittelschäden
  • Cyber-Vertrauensschäden
  • Cyber-Erpressungsschäden
  • Cyber-Haftpflichtschäden

Sichert die Cyber-Versicherung auch Ertragsausfall ab?

Da der Geschäftsbetrieb nach einem Schadenereignis nicht immer sofort weitergeführt werden kann, sichert die Cyber-Betriebsunterbrechung die üblichen betrieblichen Kosten (Miete, Gehälter, Lizenzen) sowie den entgangenen Gewinn ab.

Welche Versicherungen sind für meinen Beruf / meine Branche besonders wichtig?

Dies sind wichtige Versicherungen für Arztpraxen, Zahnarztpraxen und Apotheken:

  • Berufshaftpflichtversicherung / Betriebshaftpflichtversicherung
  • Praxisinhaltversicherung / Geschäftsinhaltsversicherung
  • Cyber-Versicherung
  • Elektronikversicherung
  • Firmenrechtsschutzversicherung
  • Praxisausfallversicherung / Betriebsausfallversicherung

Dies sind wichtige Versicherungen für Rechtsanwälte & Steuerberater:

  • Berufshaftpflichtversicherung / Vermögensschadenhaftpflichtversicherung
  • Betriebshaftpflichtversicherung
  • Cyber-Versicherung
  • Geschäftsinhaltsversicherung
  • Firmenrechtsschutzversicherung
  • Elektronikversicherung
  • Praxis-/Betriebsausfallversicherung

Dies sind wichtige Versicherungen für Betreiber von Online-Shops:

  • Berufshaftpflichtversicherung / Vermögensschadenhaftpflichtversicherung
  • Betriebshaftpflichtversicherung
  • Cyber-Versicherung
  • Geschäftsinhaltsversicherung
  • Firmenrechtsschutzversicherung
  • Transportversicherung
  • Elektronikversicherung
  • D&O-Versicherung (Directors & Officers - sog. 'Managerhaftpflicht')

Dies sind wichtige Versicherungen für IT-Dienstleister:

  • Berufshaftpflichtversicherung / Vermögensschadenhaftpflichtversicherung
  • Betriebshaftpflichtversicherung
  • Cyber-Versicherung
  • Geschäftsinhaltsversicherung
  • Firmenrechtsschutzversicherung
  • Elektronikversicherung
  • D&O-Versicherung (Directors & Officers - sog. 'Managerhaftpflicht')

Dies sind wichtige Versicherungen für Landwirte:

  • Betriebshaftpflichtversicherung
  • Geschäftsinhaltsversicherung
  • Ernteausfallversicherung
  • Waldbrandversicherung
  • Maschinenversicherung
  • Bodenkasko- und Umweltschadenversicherung
  • Firmenrechtsschutzversicherung
  • Cyber-Versicherung
  • Elektronikversicherung
  • D&O-Versicherung (Directors & Officers - sog. 'Managerhaftpflicht')

Dies sind wichtige Versicherungen für Betrieb im Garten- und Landschaftsbau:

  • Berufshaftpflichtversicherung / Betriebshaftpflichtversicherung
  • Geschäftsinhaltsversicherung
  • Autoinhaltsversicherung
  • Kautionsversicherung
  • Firmenrechtsschutzversicherung
  • Forderungsausfallversicherung
  • Cyber-Versicherung
  • Elektronikversicherung
  • Maschinenversicherung
  • D&O-Versicherung (Directors & Officers - sog. 'Managerhaftpflicht')

Dies sind wichtige Versicherungen für Restaurants:

  • Betriebshaftpflichtversicherung
  • Geschäftsinhaltsversicherung
  • Autoinhaltsversicherung
  • Firmenrechtsschutzversicherung
  • Betriebsschließungsversicherung
  • Cyber-Versicherung
  • Elektronikversicherung
  • D&O-Versicherung (Directors & Officers - sog. 'Managerhaftpflicht')

Dies sind wichtige Versicherungen für Restaurants:

  • Frachtführerhaftpflichtversicherung
  • Betriebshaftpflichtversicherung
  • Geschäftsinhaltsversicherung
  • Firmenrechtsschutzversicherung
  • Cyber-Versicherung
  • Elektronikversicherung
  • D&O-Versicherung (Directors & Officers - sog. 'Managerhaftpflicht')

Vermögensanlage

für Firmen, Selbstständige & Freiberufler

Vermögensanlage für Firmen, Selbstständige und Freiberufler

Befindet sich auf Ihrem Firmenkonto vielleicht „totes Kapital", das von Ihnen nicht unmittelbar benötigt wird, um liquide zu sein, und durch Inflation schleichend an Kaufkraft verliert? 


Dies ist nur ein Szenario, bei denen Gewerbe- und Firmenkunden nach sicheren und dennoch attraktiven Anlagemöglichkeiten Ausschau halten.


Für unsere Tätigkeit aus Beratung und Vermittlung von Produkten zur Vermögensbildung und Vermögensanlage besteht unsererseits keinerlei Bindung an bestimmte Produktanbieter.

Depots

Wir beraten Sie ausführlich und entwickeln die für Sie passende Anlagestrategie. Wir berücksichtigen dabei neben Ihren Wünschen und Zielen auch eine der Höhe des anzulegenden Kapitals angemessene Risikostreuung sowie die erforderliche Verfügbarkeit des Kapitals für Ihr Unternehmen.

Über unseren Partner, die FNZ Bank (ehemals ebase), bieten wir Ihnen ein spezielles BusinessDepot an, das Sie auch selbst in wenigen Schritten online eröffnen können. 

Gewerbeimmobilien verkaufen und vermieten

Gewerbeimmobilien

Sie möchten Ihre gewerblich oder teilgewerblich genutzte Immobilie verkaufen oder Sie sind auf der Suche nach einer passenden Immobilie und brauchen einen erfahrenen Immobilienmakler oder Finanzierungsvermittler? Dann sind Sie bei uns richtig.


Sowohl als Immobilienmakler, Finanzierungsvermittler und Versicherungsmakler begleiten wir beispielsweise Neubauvorhaben von Arztpraxen, vom Erwerb des Baugrundstücks, der passenden Baufinanzierung des gesamten Vorhabens bis hin zu einem maßgeschneiderten Versicherungskonzept.