Ausblick: Baufinanzierung
Wir gehen kompakt auf diese Themen ein:
Zinskonditionen für Baufinanzierungen, die passende Immobilie, der richtige Einsatz von Eigenkapital und Sicherheiten sowie der optimale Finanzierungsaufbau und staatliche Förderungen.
Zinskonditionen
Wie erwartet hat die Europäische Zentralbank (EZB) den Leitzins zunächst nicht weiter gesenkt.
Anfang Juni hatte die EZB erstmals seit September 2019 die Leitzinsen herabgesetzt. Der Einlagensatz sank um 0,25 % auf 3,75 %.
Expertinnen und Experten gehen davon aus, dass Zinssenkungen in den kommenden Monaten erfolgen könnten. Nach Ansicht des ZEW - Leibniz-Zentrum für Europäische Wirtschaftsforschung ist jedoch nicht mit einer linearen Abwärtsbewegung der Zinssätze zu rechnen, sondern vielmehr mit Phasen, in denen der EZB-Rat die Zinssätze immer wieder auf dem Niveau der vergangenen Sitzungen belassen wird.
Wir gehen davon aus, dass sich die Baufinanzierungszinsen bis Sommer/Herbst 2024 in einem Korridor zwischen 3,5 % und 4 % bewegen werden.
Damit liegen wir dann deutlich unter dem Niveau von 2023, als sich die Zinsen für Baufinanzierungen in der Spitze bei mehr als 4,2 % befanden.
Für Immobilieninteressenten könnte damit jetzt ein guter Zeitpunkt sein, um sich eine günstige Baufinanzierung zu sichern und die "Zinsdelle" zu nutzen.
Wichtig bleibt weiterhin eine werthaltige Immobilie zu erwerben, den richtigen Einsatz von Eigenkapital zu wählen und den optimalen Aufbau der persönlichen Baufinanzierung ermitteln zu lassen.
Losgelöst von den Entscheidungen der EZB spielt eine Rolle, wie kritisch Banken bei der Vergabe von Darlehen zur Baufinanzierung mögliche Finanzierungsrisiken (kurz-, mittel- und langfristig) einschätzen, wie z. B. mögliche Zinsenwicklungen in den nächsten Jahren.
In unserer Praxis stellen wir fest, dass durch Banken insbesondere die Bonität deutlich kritischer geprüft wird als noch vor circa 3-5 Jahren. Es wird unter anderem miteinkalkuliert, in welchem Umfang Kreditnehmer bei Ablauf der Zinsbindung, z. B. in 10 Jahren, einen möglichen Zinsanstieg verkraften könnten, bevor sie sich eine Baufinanzierung nicht mehr leisten könnten. Diese Rechnung beruht zwar auf Annahmen der Banken zu möglichen Zinsentwicklungen, dennoch ist sie bei vielen Banken mittlerweile ein wesentlicher Bestandteil der Bonitätsprüfung. Dieses Risiko kann beispielweise durch mehr Eigenkapital, eine höhere Tilgung oder die Wahl einer längeren Zinsbindung verringert werden.

Die richtige Immobilie
Eine Lage (Mikro- und Makrolage) mit möglichst positiven Entwicklungschancen für die Zukunft und ein marktgerechter Kaufpreis sollten wesentliche Auswahlkriterien für den Immobilienkauf sein.
Auf dieses Thema sind wir bereits mit dem Beitrag 'Ausblick: Immobilienmarkt' näher eingegangen, weshalb wir an dieser Stelle auf unseren Beitrag verweisen.
Erfahrungsgemäß finden Kaufinteressenten umso schneller eine passende Immobilie zu einem guten Preis, wenn sie nicht allzu spezifische Vorstellungen von einer "geeigneten" Immobilie haben.
Wer sich beispielweise in Köln in Bezug auf die Lage nur auf linksrheinisch oder rechtsrheinisch festlegt hat es leichter als jemand, der nur einen bestimmten Stadtteil in Betracht zieht.
Dasselbe gilt auch für die Immobilie und die Vorgaben, die sie erfüllen muss, um für einen Kauf in Frage zu kommen.
Idealerweise sollte die Immobiliensuche erst losgehen, wenn ein Budget festgelegt worden ist. Einerseits gilt es hier das persönliche Budget ("Wie viel bin ich bereit zu bezahlen?") und andererseits das finanzierbare Budget ("Wie viel Geld bekomme ich von der Bank für den Immobilienkauf?") zu berücksichtigen.
Eigenkapital & Sicherheiten
Die übliche Empfehlung zu diesem Thema lautet, dass man mindestens 20 % vom Kaufpreis zuzüglich der Erwerbsnebenkosten an echtem Eigenkapital in eine Baufinanzierung einbringen sollte.
Steht die betreffende Immobilie in Nordrhein-Westfalen, hat einen Kaufpreis von 500.000,-- Euro und es sind vom Käufer die üblichen 3,57 % Makler-Provision zu zahlen, dann reden wir für eine 80 %-Finanzierung in diesem Beispiel über ein Darlehen über 400.000,-- von der Bank und hierfür erforderliches Eigenkapital von 160.350,-- Euro (Jeweils vom Kaufpreis: 6,5 % Grunderwerbssteuer, 2 % Notar und Gericht, 3,57 % Makler).
Viele Immobilienkäufer, vor allem aber junge Familien, haben diese Art Barmittelreserven nicht, um sie in ihre Baufinanzierung einzubringen.
Sofern die Voraussetzungen in Bezug auf die Bonität gegeben sind, ist es oft ein möglicher Ausweg, wenn eine weitere Sicherheit, wie z. B. eine zusätzliche Immobilie, in die Baufinanzierung eingebunden werden kann - sei es als Zusatzsicherheit (i.d.R. ein Kreditvertrag) oder über eine Kapitalbeschaffung (zwei getrennte Kreditverträge). So können auch ohne allzu hohen Einsatz von Barmitteln gute Zinskonditionen für eine Baufinanzierung herausgeholt werden.
Aber Vorsicht:
Bei der Einbindung von Zusatzsicherheiten verbessern sich zwar die Zinskonditionen der Baufinanzierung, aber der Finanzierungsbedarf, also der Kreditbetrag, wird nicht verringert. Das ist anders, wenn Bargeld als Eigenkapital in die Baufinanzierung eingesetzt wird.
Zusatzsicherheiten erhöhen die Chance auf eine Kreditzusage, da sie die Absicherung der Bank verbessern, aber die monatlich zu zahlende Kreditrate wird nicht in demselben Maße wie bei Bargeld verringert.
Neben einer weiteren Immobilie können auch Bausparguthaben, Rückkaufswerte von Renten- und Lebensversicherungen (aber keine Basisrente!) oder Spar- und Depotguthaben als Zusatzsicherheit herangezogen werden.
Finanzierungsaufbau
Äußerst wichtig ist seit jeher der passende Aufbau der benötigten Baufinanzierung.
Viele Faktoren müssen in der Beratung berücksichtigt werden, wie z.B. Ihr persönliches Sicherheitsbedürfnis oder Ihre Fähigkeit Zinsänderungsrisiken finanziell schultern zu können.
Ein unabhängiger Bankenvergleich bildet dabei die Basis für die Kalkulation und die Machbarkeit Ihres Vorhabens. Wir können die Angebote von insgesamt mehr als 600 Kreditgebern für Sie vergleichen.
In der Praxis wird in den vergangenen 2 Jahren vermehrt zu Bausparverträgen gegriffen oder Anschlussfinanzierungen frühzeitig vereinbart, bis rund 5 Jahre im Voraus.
Das kann sich durchaus finanziell auszahlen, da nicht alle Banken Forward-Darlehen mit demselben Zinsaufschlag versehen.
Aktuell haben wir sogar einen Bankpartner, der bei einer Zinsbindung von 30 Jahren, die bis zu 5 1/2 Jahre vor Auszahlung vereinbart wird, komplett auf einen Forward-Aufschlag im Zins verzichtet. Die Kunden vereinbaren folglich eine Kondition, als würden sie jetzt kaufen und nicht ihre Anschlussfinanzierung, die in 5 1/2 Jahren greift, vereinbaren.
Bei der Einbindung von einem Bausparvertrag sind immer die Kosten mit einer klassischen Baufinanzierung über ein "normales" Annuitätendarlehen zu vergleichen.
Bei der Finanzierung von einem Neubauimmobilien, bei energetischer Modernisierung oder gar einer Kernsanierung sowie bei Umbaumaßnahmen, z. B. für altengerechtes Wohnen ist neben einer ausreichenden bereitstellungszinsfreien Zeit unter anderem auf die Einbindung der richtigen staatlichen Förderung zu achten - sei es z. B. ein zinsgünstiges Darlehen oder auch ein Zuschuss.
Wer hier bloß auf ein normales Bankdarlehen setzt, verschenkt möglicherweise tausende Euro nur über die Dauer der vereinbarten Zinsbindung.
Losgelöst von staatlicher Förderung und Optimierung des Finanzierungskonzeptes durch den Berater, müssen Sie sich mit der aufgenommenen Baufinanzierung wohlfühlen - gegebenenfalls über Jahrzehnte.
In unserer Baufinanzierungsberatung sind Ihre Fragen daher stets willkommen. Das zeigt und Ihr Interesse an dem Thema und ermöglicht uns unter anderem Missverständnisse frühzeitig erkennen und ausräumen sowie gegebenenfalls erforderliche Anpassungen am Finanzierungskonzept vornehmen zu können, damit unsere Empfehlung wirklich zu Ihnen und Ihrem Vorhaben passt.
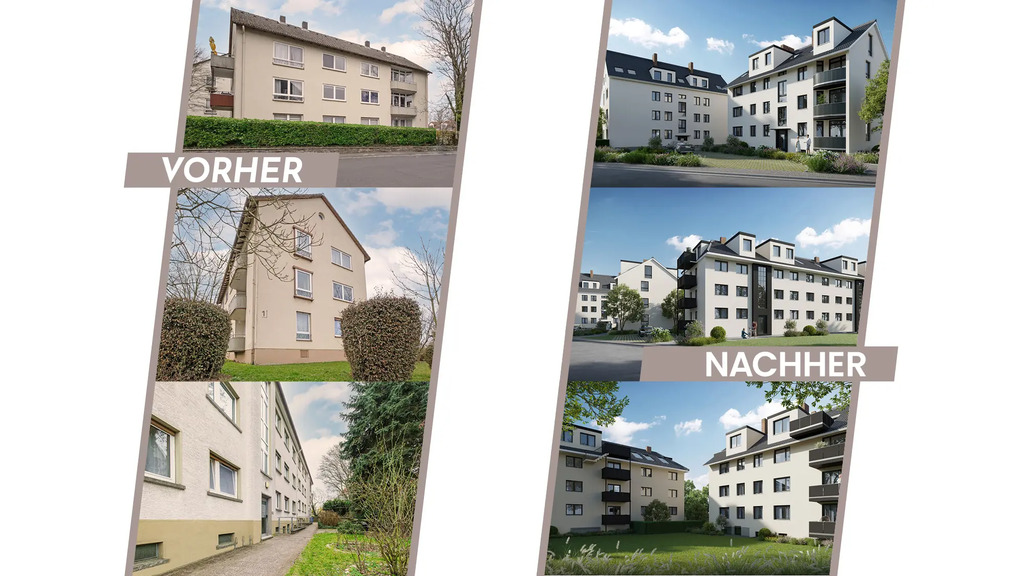
Modernisierte Wohnungen an aussichtsreichem Standort
Im Zentrum von Friedberg (Hessen) stehen diese 21 Wohnungen zum Verkauf.
Die gepflegten Bestandsimmobilien mit 4 viergeschossigen Mehrfamilienhäusern wurden circa 1965 erbaut.
Die Häuser verfügen über jeweils 6 Wohnungen mit 2 bis 3 Zimmern, Wohnflächen zwischen 53,01 und 71,51 m2 und Balkon.
In den Dachgeschossen aller Häuser stehen außerdem jeweils 2 Wohnungen zum Ausbau auf Anfrage zur Verfügung.
Eine optimale Raumaufteilung zusammen mit dem ausgezeichneten Standort und der energieeffizienten Sanierung zum KfW-Effizienzhaus 55 machen diese Immobilien zu einer hervorragenden Kapitalanlage.
Kapitalanlage & Klimaschutz mit staatlicher Förderung
Durch die Sanierung zum KfW-Effizienzhaus 55 besteht die Möglichkeit auf ein zinsgünstiges KfW-Darlehen von bis zu 150.000,-- Euro und einen einmaligen Tilgungszuschuss von bis zu 30.000,-- Euro.
Die energieeffiziente Sanierung steigert den Wohnkomfort für die Mieter und verbessert die Aussichten auf langfristig höhere Mieteinnahmen als bei unsanierten Immobilien.
Service-Konzept
Für diese Immobilien wird das neue SystemImmo+-Konzept angeboten. Sie erfahren hierzu mehr im digitalen Exposee.
Erwerbs-
nebenkosten
Sie zahlen Grunderwerbs-
steuer von 6 % in Hessen sowie Notar- und Gerichtskosten von 1,5-2 % des Kaufpreises - keine Maklerprovision.
Erfahren Sie mehr zum Vorhaben in Friedberg
Zum digitalen Exposee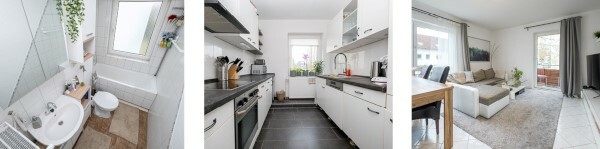
Wir beraten Sie gerne
Beratung vereinbaren