Basisrente (Rürup-Rente)
Inhalt
Auf unserer Website gehen wir unter 'Altersvorsorge' auf die Basisrente und andere Formen der privaten Altersvorsorge näher ein. Im Folgenden konzentrieren wir uns daher vorrangig auf die unterschiedlichen Vertragsformen, die Besteuerung, Möglichkeiten der Absicherung von Lebensrisiken und Hinterbliebenen sowie auf uns häufig gestellte Fragen zum Thema Basisrente.
Die Basisrente
Eine kurze Zusammenfassung
- Die Beiträge zur Basisrente (Rürup-Rente) zählen zur sogenannten "Schicht 1" und werden steuerlich so behandelt, wie die Beiträge zu den anderen Systemen der Basisversorgung. Diese sind die gesetzliche Rentenversicherung, die landwirtschaftliche Alterskasse und berufsständische Versorgungswerke.
- Die staatliche Förderung entsteht durch Steuervorteile in der Sparphase.
- Die Leistung besteht aus einer lebenslangen Rente.
- Die Auszahlung darf nicht vor dem 62. Lebensjahr beginnen. (Bei Verträgen, die vor 2012 abgeschlossen wurden, nicht vor dem 60. Lebensjahr.)
- Die Basisrente ist ein Produkt zur privaten Altersvorsorge, das nach dem Prinzip der Kapitaldeckung funktioniert.
- Verträge zur Basisrente können mit oder ohne garantierte Leistungen und Überschussbeteiligung abgeschlossen werden.
- Es besteht die Möglichkeit die Absicherung von Hinterbliebenen sowie eigene Lebensrisiken, wie Erwerbs- oder Berufsunfähigkeit, zusätzlich zu versichern.
- Die Basisrente ist Hartz-IV-sicher. Ansparungen gelten z. B. für den Fall einer Arbeitslosigkeit nicht als verwertbares Vermögen.
- Das angesparte Kapital ist nicht beleihbar, veräußerbar, übertragbar, vererbbar oder kapitalisierbar.
Für wen ist eine Basisrente sinnvoll?
Selbstständige
- Selbstständige können den steuerlichen Förderrahmen vollständig für die private Altersvorsorge nutzen.
Arbeitnehmer
- Für Arbeitnehmer kann die Basisrente z. B. dann sinnvoll sein, wenn im Rentenalter mit einer deutlich geringeren Steuerlast als während des Erwerbslebens zu rechnen ist.
- Junge Arbeitnehmer, die besonders früh in die private Altersvorsorge einsteigen wollen, profitieren durch die lange Zeit der Ansparung von einem geringeren monatlichen Aufwand.
Beamte
- Bei nicht rentenversicherungspflichtigen Beamten ist zu beachten, dass anders als bei Selbstständigen, hier ein fiktiver Beitrag zur Rentenversicherung den steuerlich ansetzbaren Höchstbetrag schmälert.
- Dieser fiktive Beitrag zur Rentenversicherung entspricht dem Arbeitgeber- und Arbeitnehmeranteil eines Angestellten mit vergleichbarem Einkommen.
Ältere
- Für Ältere kann eine hohe Einmalzahlung in einen Basisrente als Sofortrente steuerlich sinnvoll sein.
- Sollte eine Sofortrente nicht in Frage kommen, empfehlen wir bei laufender Beitragszahlung eine Mindestlaufzeit der Sparphase von 12 Jahren bis zum Beginn der Auszahlung im Rentenalter.
Welche Varianten gibt es bei der Basisrente?
Klassische Rente
- Es werden regelmäßige Zahlungen als Ansparung in die Basisrente eingebracht, z. B. monatlich.
- Durch eine sicherheitsorientierte Anlagestrategie werden einerseits Risiken minimiert, andererseits aber auch Chancen auf Zuwächse.
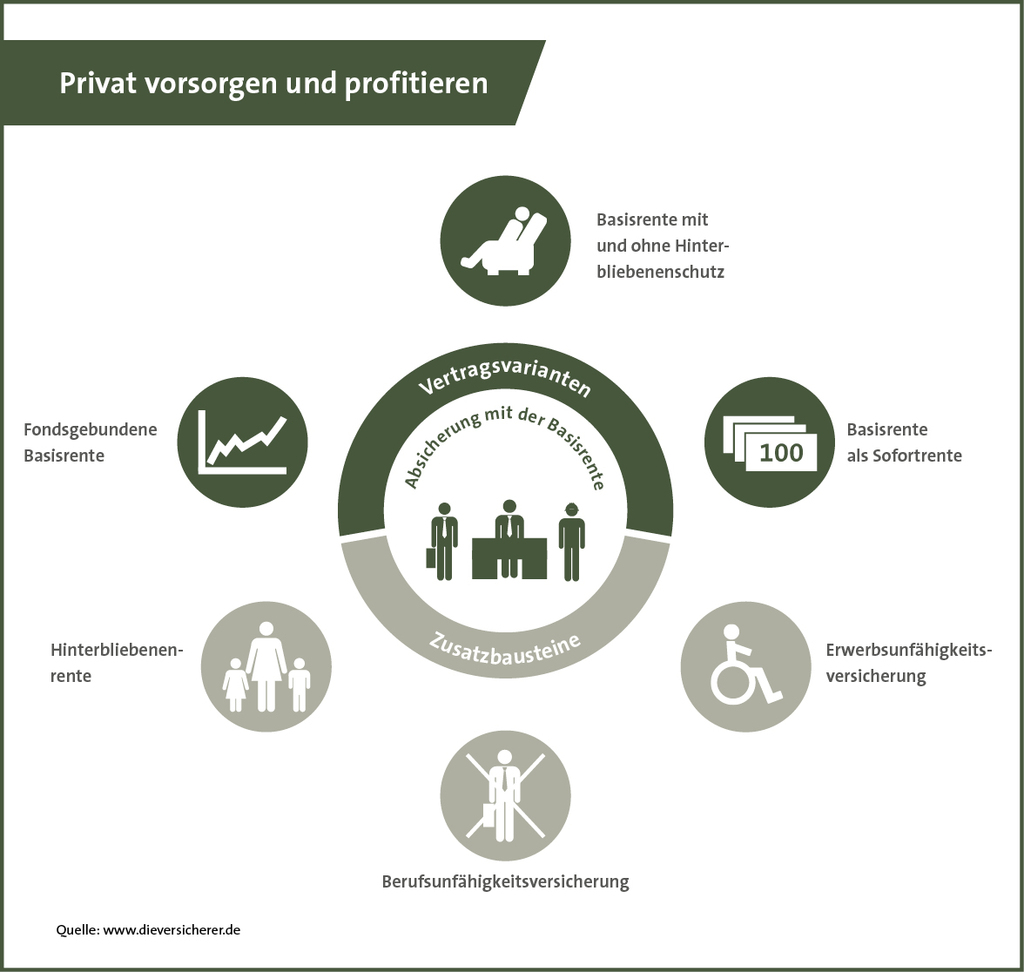
- Die Basisrente kann mit verschiedenen Zusatzbausteinen kombiniert werden, um z. B. eigene Lebensrisiken oder Hinterbliebene abzusichern. Hierbei handelt es sich um eigene Versicherungsprodukte:
- Berufsunfähigkeit: Die Leistung ist in der Regel eine monatliche Rente, falls in Folge einer Krankheit oder eines Unfalls eine Berufsunfähigkeit von mindestens 50 % eintritt.
- Erwerbsunfähigkeit: Diese Versicherung mindert die finanziellen Folgen, falls der Versicherte nicht mehr in der Lage ist, irgendeine berufliche Tätigkeit regelmäßig und dauerhaft auszuüben.
- Hinterbliebenenrente: Für den Fall des Todes des Versicherten können die Hinterbliebenen mit dieser Zusatzversicherung eine Hinterbliebenenrente erhalten.
Fondsgebunde Rente
- Diese Anlageart ist für Vorsorgesparer mit etwas mehr Risikobereitschaft als bei der klassischen Basisrente, da die regelmäßig eingezahlten Beiträge in Aktien und Investmentfonds investiert werden.
- Durch das erhöhte Risiko ergeben sich auch höhere Renditechancen.
- Ab dem Rentenbeginn wird der Wert des bis dahin angesparten Vorsorgekapitals ermittelt und während der Rentenbezugsdauer wie bei einer klassischen Rentenversicherung angelegt.
- Die Rentenhöhe wird erst ab Rentenbeginn garantiert, da sie unter anderem von der Wertentwicklung der Fonds bzw. der Börse abhängt.
- Wer Verlustrisiken vermeiden möchte, kann eine Garantieleistung vereinbaren.
Sofortrente
- Die Sofortrente eignet sich für Menschen im rentennahen Alter, die steuerbegünstigt ein lebenslanges Zusatzeinkommen aus vorhandenem Kapital erzielen wollen.
- Es wird ein höherer Einmalbetrag eingezahlt, aus dem sofort eine lebenslange Rente an den Versicherten fließt.
- Die steuerliche Förderung kann hier kurz- und langfristig Vorteile für den Versicherten haben.
- So, wie bei der klassischen und fondsgebundenen Basisrente gegen laufenden Beitrag, kann auch bei der Sofortrente eine Absicherung der Hinterbliebenen vereinbart werden.
Besteuerung
Sparphase
- Der maximale Steuervorteil richtet sich immer nach der aktuell gültigen steuerlichen Abzugsmöglichkeit und nicht ausschließlich nach der Höhe der eingezahlten Beiträge.
- Ab 2015 wurde das maximale Abzugsvolumen auf den Höchstbeitrag zur Knappschaftlichen Rentenversicherung angehoben.
- Für 2024 ergibt sich somit ein maximales Abzugsvolumen von 27.566,-- Euro für Ledige bzw. 55.130,-- Euro für Eheleute, die steuerlich zusammen veranlagt werden. Steigt dieser Höchstbeitrag in der Zukunft, erhöht sich damit automatisch auch das maximal mögliche Abzugsvolumen der Basisversorgung.
- Für rentenversicherungspflichtige Arbeitnehmer gilt es vom Höchstbeitrag die Beiträge zur gesetzlichen Rentenversicherung abzuziehen - Arbeitnehmer- und Arbeitgeberanteil.
- Für Beamte, die nicht rentenversicherungspflichtig sind, ist es wichtig zu beachten, dass auch bei ihnen vom möglichen Höchstbeitrag ein fiktiver Beitrag zur gesetzlichen Rentenversicherung abzuziehen ist. Dieser fiktive Beitrag bezieht sich auf den Arbeitgeber- und Arbeitnehmeranteil eines Arbeitnehmers mit vergleichbarem Einkommen.
- Beiträge zur Basisrente können in der Steuererklärung in der "Anlage Vorsorgeaufwendungen" unter Punkt 7 ("Beiträge zu zertifizierten Basisrentenverträgen") eingetragen werden.
Rentenbezugsphase
- Die Basisrente zählt wie auch die gesetzliche Rente zur sogenannten "Schicht 1" und unterliegt somit derselben steuerlichen Behandlung.
- Zu versteuern ist dabei nur der Anteil, der über den jeweils geltenden steuerfreien Anteil hinausgeht. Dieser Anteil wird in dem Jahr, das dem Renteneintritt folgt, festgelegt.
- Die volle Besteuerung gilt erst ab dem Jahr 2040.
- Für das Jahr 2024 beträgt der steuerpflichtige Anteil der Rentenzahlung noch 84 %.
- Dieser steigt um jeweils 1 % jährlich bis im Jahr 2040 die volle Besteuerung greift.
Zusatzbausteine
- Damit der Versicherungsbeitrag steuerlich abzugsfähig bleibt, muss der Beitrag für Zusatzbausteine, die in den Vertrag eingeschlossenen sind, zusammen weniger als 50 % des jährlichen Gesamtbeitrags ausmachen.
- Die Leistungen aus dem Zusatzversicherungen sind steuerpflichtig - ab 2040 zu 100 %, bis dahin anteilig nach der geschilderten Übergangsregelung.
In Steuerfragen empfehlen wir für verbindliche Aussagen, die Ihre individuelle steuerliche Situation berücksichtigen, einen Steuerberater oder Fachanwalt für Steuerrecht hinzuzuziehen.
Häufig gestellte Fragen
Was ist Kapitaldeckung?
- Beiträge, die die Versicherung nicht unmittelbar zur Auszahlung benötigt, werden angelegt.
- So sind Ihre späteren Ansprüche durch die angelegten Beiträge und deren Erträge abgedeckt.
Was ist, wenn ich zahlungsunfähig oder arbeitslos werde?
- Die Beitragszahlungen können vollständig oder vorübergehend eingestellt werden. Das verringert jedoch die spätere Leistung, also die Rente.
- Das angesparte Kapital der Basisrente ist vor einer vorzeitigen Verwertung geschützt (Pfändungsschutz, "Hartz-IV-Schutz").
Was geschieht, wenn ich meinen Ruhestand im Ausland verbringe?
- Leistungen aus der Basisrente können Sie auch im Ausland beziehen.
- Dies kann Auswirkungen auf Ihre Steuerpflicht haben.
Kann ich Geld aus meiner Basisrente entnehmen?
- Nein, weder ganz noch teilweise - außer im Falle einer sogenannten 'Kleinstrente'.
Kann ich meine Basisrente kündigen?
- Ja, eine Basisrente können Sie kündigen.
- Bis zum vertraglich vereinbarten Rentenbeginn verzinst sich das bis zur Kündigung angesparte Vermögen weiter und wird als (reduzierte) Rente an Sie ausbezahlt.
Was geschieht bei einer Scheidung mit meiner Basisrente?
- Im Zuge des Versorgungsausgleichs werden die während der Ehezeit erworbenen Anteile von Anrechten in der Regel jeweils zur Hälfte zwischen den geschiedenen Ehepartnern geteilt.
Kann ich die Basisrente für den Hauskauf oder Hausbau einsetzen?
- Nein, diese Möglichkeit ist bei der Basisrente nicht vorgesehen.
Wir beraten Sie gerne
Termin vereinbaren